Au Canada, être soigné dans un établissement public ne signifie pas bénéficier de soins gratuits. Les visiteurs français doivent normalement régler leurs dépenses médicales et hospitalières, car ils ne sont pas automatiquement couverts par les régimes publics d’assurance maladie canadiens.
Un remboursement peut parfois être obtenu après le retour en France, mais il n’est ni systématique ni nécessairement équivalent au montant payé. Cette distinction est essentielle pour anticiper les conséquences financières d’un accident ou d’une maladie pendant les vacances.
Pourquoi un hôpital public canadien peut facturer un visiteur
Le système de santé canadien est financé en grande partie par les pouvoirs publics, mais la couverture dépend de l’admissibilité aux régimes d’assurance maladie provinciaux ou territoriaux. Ces régimes concernent principalement les personnes qui remplissent les conditions de résidence et les autres critères applicables. La nationalité française, un passeport valide ou un séjour touristique ne suffisent donc pas à obtenir cette protection.
Cette distinction s’applique également aux services hospitaliers. Un touriste peut recevoir des soins dans un établissement public sans que la province en finance le coût à sa place.
Les conseils sanitaires officiels de France Diplomatie précisent que le règlement des frais d’hospitalisation des voyageurs est exigible avant leur sortie de l’établissement. Il faut donc anticiper cette obligation financière, même lorsqu’une prise en charge par un assureur est envisagée.
Le montant dépend notamment des soins nécessaires : passage aux urgences, examens, actes médicaux, intervention chirurgicale ou durée d’hospitalisation. Il n’existe pas de facture type applicable à tous les patients et établissements. Une hospitalisation complexe peut ainsi représenter une dépense importante sans qu’il soit possible d’en annoncer le coût à l’avance.
Pour un voyageur français, cette situation rend utile la vérification des protections souscrites avant le départ. IMAWAY commercialise une assurance santé pour un voyage au Canada intégrant, selon la formule choisie, des garanties relatives aux frais médicaux, à l’assistance et au rapatriement. L’enjeu est de vérifier les plafonds, les exclusions et les modalités de règlement prévues au contrat, plutôt que de présumer que toute facture hospitalière sera automatiquement prise en charge.
Le Québec accorde-t-il des droits particuliers aux Français ?
La France bénéficie d’une entente de sécurité sociale avec le Québec. Cependant, cet accord ne signifie pas qu’un vacancier français peut bénéficier gratuitement des services hospitaliers québécois.
La Régie de l’assurance maladie du Québec (RAMQ) indique que les touristes ne sont pas admissibles à son assurance maladie sur cette seule base. L’entente peut notamment concerner certaines personnes venant travailler, étudier ou effectuer un stage, sous réserve de conditions et de formalités spécifiques.
Attention à l’accord France-Québec : un séjour touristique ordinaire ne donne pas automatiquement accès à l’assurance maladie québécoise. Les droits éventuellement ouverts à un étudiant, à un travailleur ou à une personne relevant d’un dispositif particulier ne sont pas transposables à tous les vacanciers.
Une exception conventionnelle particulière concerne certains ressortissants canadiens ayant résidé au Québec avant de s’établir en France, à condition notamment de ne pas posséder simultanément les nationalités française et canadienne. Ce dispositif relève de conditions spécifiques et ne s’applique pas automatiquement aux touristes français. Cette situation particulière ne change donc pas la règle applicable à la majorité des touristes français.
En pratique, un voyageur qui part simplement visiter Montréal, Québec ou une autre région de la province doit prévoir le paiement de ses soins comme dans le reste du Canada, sauf droit spécifique personnellement établi.
Que peut rembourser l’Assurance Maladie française ?
Le paiement de soins au Canada n’empêche pas nécessairement une demande de remboursement après le retour. Mais il faut distinguer une dépense médicale facturée par un établissement canadien d’un remboursement éventuellement accordé par le régime français.
Selon les conditions de remboursement de l’Assurance Maladie, seuls les soins urgents et imprévus reçus pendant des vacances hors Europe peuvent éventuellement être pris en charge. La caisse examine les circonstances médicales et les justificatifs avant de décider si la demande est recevable.
En cas d’accord, le calcul est généralement effectué sur la base des tarifs forfaitaires français applicables, et non sur le montant réellement facturé au Canada. Une différence peut donc rester à la charge du voyageur. Il ne faut pas confondre cette possibilité de remboursement différé avec une garantie de paiement intégral des frais hospitaliers.
Autre point important : la carte européenne d’assurance maladie (CEAM) ne s’applique pas au Canada. Sa présentation à un hôpital canadien ne remplace ni une assurance adaptée ni les démarches de remboursement après le séjour.
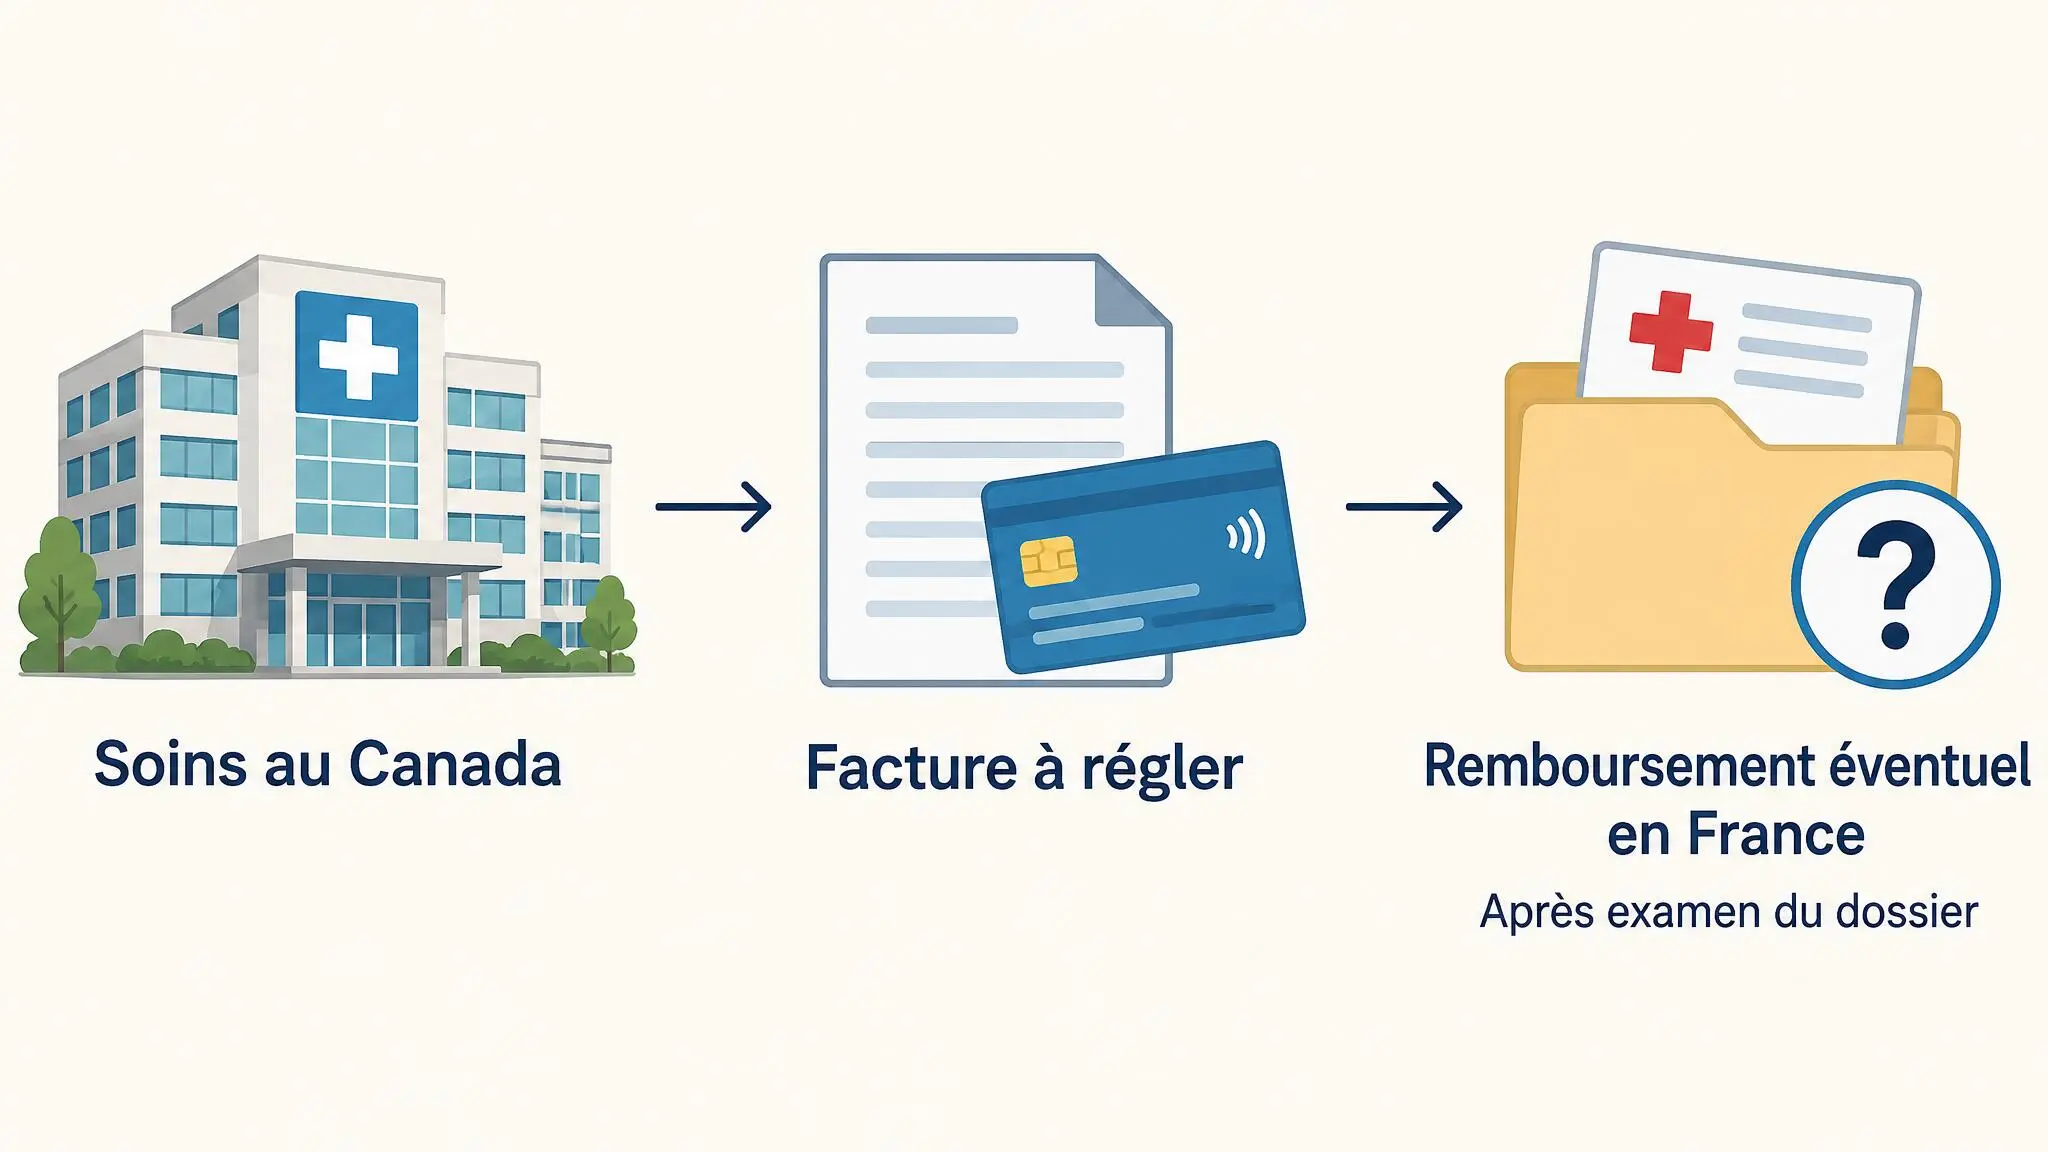
La conséquence est simple : le voyageur doit pouvoir faire face au règlement initial des soins, sauf lorsqu’un organisme d’assistance organise une prise en charge directe dans les conditions prévues par son contrat. Ce deuxième mécanisme est distinct d’un remboursement demandé après paiement.
Quelles protections peuvent couvrir une hospitalisation au Canada ?
Plusieurs dispositifs peuvent intervenir lorsqu’un voyageur français reçoit des soins à l’étranger. Ils ne fonctionnent toutefois pas de la même manière : certains remboursent éventuellement une dépense déjà réglée, tandis que d’autres peuvent organiser une assistance ou intervenir auprès de l’établissement.
| Protection | Intervention possible | Vérification indispensable |
|---|---|---|
| Assurance Maladie française | Remboursement éventuel de soins urgents et imprévus après le retour | Conditions d’acceptation et tarifs français |
| Complémentaire santé | Complément éventuel selon les garanties souscrites | Territoire couvert, conditions et plafond |
| Assurance de carte bancaire | Assistance ou frais médicaux selon la carte et son contrat | Durée du séjour, bénéficiaires, conditions d’activation et exclusions |
| Assurance voyage dédiée | Frais médicaux, hospitalisation et assistance selon la formule | Plafonds, franchises, exclusions et modalités de prise en charge |
Une complémentaire santé peut compléter un remboursement du régime obligatoire, tandis qu’une assurance liée à une carte bancaire peut prévoir des garanties d’assistance ou de frais médicaux. Dans les deux cas, l’intervention dépend des conditions du contrat. Une assurance voyage dédiée peut également proposer un accompagnement pendant l’hospitalisation et, parfois, un règlement direct auprès de l’établissement. La différence est importante : dans un remboursement différé, le voyageur paie d’abord les soins ; dans une prise en charge directe, l’organisme peut intervenir auprès de l’hôpital. Cette seconde possibilité suppose des garanties applicables, des démarches auprès de l’assistance et des modalités de règlement acceptées par l’établissement.
- Le Canada figure explicitement parmi les destinations couvertes.
- La durée totale du séjour respecte la période garantie.
- Les urgences et les hospitalisations font partie des soins couverts.
- Le plafond médical et les éventuelles franchises sont identifiés.
- Les activités prévues, notamment sportives, ne font pas l’objet d’une exclusion applicable.
- Les modalités de contact avec l’assistance et de paiement direct sont comprises.
Deux contrats affichant une garantie de frais médicaux peuvent donc répondre différemment à la même hospitalisation. Pour les comparer utilement, il faut examiner les mêmes critères et identifier ce qui restera éventuellement à payer, plutôt que de retenir uniquement l’intitulé de la couverture.
Comment réagir avant, pendant et après des soins hospitaliers ?
En cas de problème de santé pendant le voyage, la priorité reste l’accès aux soins appropriés. Les démarches d’assurance et de remboursement doivent ensuite être organisées sans retarder une prise en charge médicale urgente.
- Avant le départ : vérifier les contrats, noter les coordonnées de l’assistance et conserver les références des garanties accessibles pendant le séjour.
- En cas d’urgence : demander une aide médicale et rejoindre un service d’urgence adapté à la situation, sans attendre une autorisation financière préalable.
- Dès que la situation le permet : contacter l’assistance éventuelle pour connaître les démarches et savoir si elle peut intervenir directement auprès de l’hôpital. Clarifier également avec l’établissement les modalités effectives de règlement, sans considérer un simple appel à l’assistance comme une garantie de paiement.
- Avant la sortie : demander les factures, les preuves de paiement et les documents médicaux nécessaires au suivi du dossier.
- Après le retour : déposer les demandes de remboursement auprès des organismes concernés, dans le respect de leurs procédures et conditions.
Lorsque le séjour hospitalier s’accompagne de plusieurs examens ou interventions, il est prudent de conserver les justificatifs correspondant à chaque prestation. Les documents médicaux permettent d’expliquer la nature des soins reçus ; les factures et preuves de paiement servent à établir les dépenses réellement supportées.
De retour en France, l’assuré peut effectuer sa demande auprès de sa caisse, notamment selon les modalités prévues sur son compte ameli ou au moyen du formulaire de soins reçus à l’étranger. Il doit fournir les justificatifs demandés et laisser l’organisme examiner le caractère urgent et imprévu des soins.
Si une assurance privée intervient également, ses démarches peuvent être distinctes de celles du régime obligatoire. Conserver les échanges avec l’assistance, les références du dossier et les réponses reçues facilite le suivi des sommes remboursées ou restant à charge. Cette organisation permet surtout d’éviter de confondre une demande déposée avec un remboursement déjà accordé.