Lorsque votre activité industrielle cumule risque incendie, pollution potentielle ou classement ICPE, le marché standard de l’assurance se dérobe souvent : surprimes, exclusions, voire refus pur et simple. La captive de réassurance apparaît alors comme une piste pour reprendre la main sur la couverture, à condition d’en mesurer les limites. Ce dispositif structure la part de risque que l’entreprise accepte de porter en interne, mais il reste conditionné par un volume de primes, une capacité de capitalisation et un profil de sinistralité compatibles. L’enjeu n’est pas de choisir la captive par défaut, mais d’arbitrer avec méthode entre rétention structurée et solutions alternatives.
Réponse directe : Une captive de réassurance permet de couvrir des risques industriels refusés par le marché standard en organisant leur rétention au sein d’une structure dédiée. Elle devient pertinente lorsque la sinistralité est récurrente et modélisable, le volume de primes suffisant et la capacité de capitalisation réelle. En dehors de ces conditions, d’autres dispositifs de partage ou de mutualisation s’avèrent plus adaptés.
Qu’est-ce qu’une captive de réassurance et comment fonctionne la rétention de risque ?
Une captive de réassurance est une entreprise de réassurance détenue par un groupe non assureur, créée pour réassurer tout ou partie des risques de sa société mère. Au lieu de transférer intégralement ses primes à un assureur externe, l’entreprise les oriente, après un premier étage d’assurance classique, vers sa propre structure. Selon l’définition légale de la captive de réassurance publiée par l’ACPR, le Code des assurances encadre strictement cette qualification en France, en imposant notamment que la captive ait son siège social sur le territoire national.
La rétention de risque désigne la part des sinistres que l’entreprise accepte de financer elle-même, soit directement via sa trésorerie, soit par l’intermédiaire d’un dispositif dédié comme une captive d’assurance. Elle s’oppose au transfert du risque vers le marché, où l’assureur prend en charge les dommages couverts au-delà de la franchise, selon les conditions du contrat. Pour un dirigeant souhaitant mieux comprendre les différentes stratégies de gestion des risques professionnels et les possibilités de couverture adaptées aux situations complexes, l’accompagnement d’un courtier spécialisé peut être précieux. Pour découvrir les solutions proposées et en savoir plus sur l’expertise de TCA Assurances en matière de couverture des risques professionnels, visitez ce lien.
On distingue schématiquement trois configurations. La captive de réassurance pure ne réassure que les risques du groupe qui la détient. La captive cellulaire permet à plusieurs entités de partager une infrastructure commune tout en isolant juridiquement leurs comptes. Enfin, certains groupes utilisent une captive d’assurance directe, moins fréquente en France pour des raisons prudentielles. Chaque montage implique des exigences de capital, de gouvernance et de reporting différentes.
Vocabulaire à retenir avant d’aller plus loin
- Rétention : part du risque financée en interne au lieu d’être transférée à un assureur.
- Captive : structure dédiée appartenant à l’entreprise mère, qui réassure ses propres risques.
- Fronting : rôle d’un assureur agréé qui émet la police avant de céder le risque à la captive.
- Provision pour résilience : mécanisme fiscal français encadrant la constitution de réserves au sein des captives agréées.
Pourquoi les risques industriels complexes échappent-ils aux assurances standards ?
Les assureurs classiques refusent ou surtarifent certains risques industriels parce que leur sinistralité est difficile à modéliser, souvent sévère, et peu diversifiable à l’échelle de leurs portefeuilles. Les activités à fort potentiel de dommages matériels, environnementaux ou corporels — stockage de matières dangereuses, procédés thermiques, traitement de déchets, chimie, énergies renouvelables — sortent du cadre statistique sur lequel repose la tarification standard. Lorsque les données manquent ou que les scénarios de perte dépassent les capacités du marché, l’offre se raréfie mécaniquement.
Cette tension est particulièrement visible dans certains segments. L’AMRAE souligne, dans ses restrictions de capacités sur les risques industriels, que des activités comme le traitement des déchets, la géothermie ou le biogaz font l’objet d’une vigilance accrue, avec des capacités accordées parfois rares. Pour les entreprises concernées, cela se traduit par des franchises relevées, des sous-limites de garantie, voire une absence totale d’offre après un sinistre significatif ou une mise à jour de l’arrêté préfectoral d’exploitation.
Face à un refus, l’entreprise ne dispose généralement pas des contacts marché ni du vocabulaire technique pour re-présenter son risque. Les courtiers spécialisés en risques atypiques et les mandataires généraux de compagnie jouent ici un rôle de traducteur : ils préparent un dossier de souscription détaillé, identifient les assureurs susceptibles d’ouvrir une capacité et négocient les conditions. Dans certains cas, ils orientent vers des solutions combinant une couche de marché et une rétention structurée via captive.
Vigilance sur les activités ICPE : un refus de couverture ou une exclusion de garantie pollution ne dispense pas des obligations réglementaires liées au classement de l’installation. L’absence d’assurance peut exposer directement le dirigeant et le patrimoine de l’entreprise.
Une captive est-elle adaptée aux risques industriels de votre entreprise ?
Une captive devient pertinente lorsque trois conditions sont réunies : un volume de primes suffisant pour justifier les coûts fixes de la structure, une capacité de capitalisation réelle pour absorber les sinistres retenus, et un profil de risque suffisamment stable et récurrent pour être modélisé. En dehors de ces critères, le dispositif reste théoriquement possible mais perd son intérêt économique. Le niveau de rétention doit toujours être calibré en fonction du profil de risque, principe qui vaut quelle que soit l’option retenue.
Selon le rapport de la DG Trésor sur les captives, la France comptait 24 captives de réassurance agréées fin 2025, contre 7 début 2022, à la suite notamment du dispositif fiscal créé par la loi de finances pour 2023. Cette dynamique montre que l’outil n’est plus réservé aux très grands groupes, mais elle ne signifie pas qu’il convient à toute entreprise industrielle. Le même rapport rappelle que certaines captives ne réassurent pas des risques pourtant éligibles au dispositif, lorsque les solutions d’assurance traditionnelles répondent déjà au besoin.
Captive de réassurance : quand elle fait sens, quand elle n’en fait pas
- Sinistralité récurrente de fréquence moyenne, modélisable sur plusieurs exercices.
- Volume de primes significatif, permettant d’absorber les coûts de structure.
- Capacité à immobiliser des fonds propres sur plusieurs années.
- Volonté de stabiliser la couverture sur le long terme, hors cycles de marché.
- Risque catastrophique peu modélisable (sinistre majeur unique).
- Volume de primes trop faible pour amortir les coûts de gouvernance.
- Trésorerie et fonds propres contraints, peu compatibles avec une capitalisation durable.
- Besoin ponctuel, lié à un seul contrat ou un seul site.
Lorsque la captive n’est pas viable, plusieurs dispositifs peuvent organiser une rétention structurée sans créer de véhicule dédié. Les franchises élevées assorties d’un fonds interne de provisionnement constituent une première étape. Les pools sectoriels permettent de mutualiser des risques homogènes entre plusieurs entreprises. Enfin, certains mécanismes de partage avec le marché, comme les traités en quote-part, maintiennent une partie du risque chez l’assuré tout en préservant une couverture externe. Le choix dépend du profil de risque, de la capacité financière et du niveau d’autonomie recherché.
Comment structurer concrètement sa rétention de risque en 5 étapes
Structurer une rétention de risque suppose une démarche progressive, qui part de la connaissance fine des expositions de l’entreprise pour aboutir à un dispositif piloté dans la durée. Chaque étape doit calibrer la rétention en fonction du profil de risque identifié, afin d’éviter aussi bien la sous-couverture que la sur-capitalisation d’une structure dédiée.
- Cartographier les risquesIdentifier systématiquement les expositions de l’activité : incendie, pollution, bris de machine, responsabilité civile, cyber, risques environnementaux liés à un éventuel classement ICPE. Documenter les scénarios et leurs enchaînements possibles.
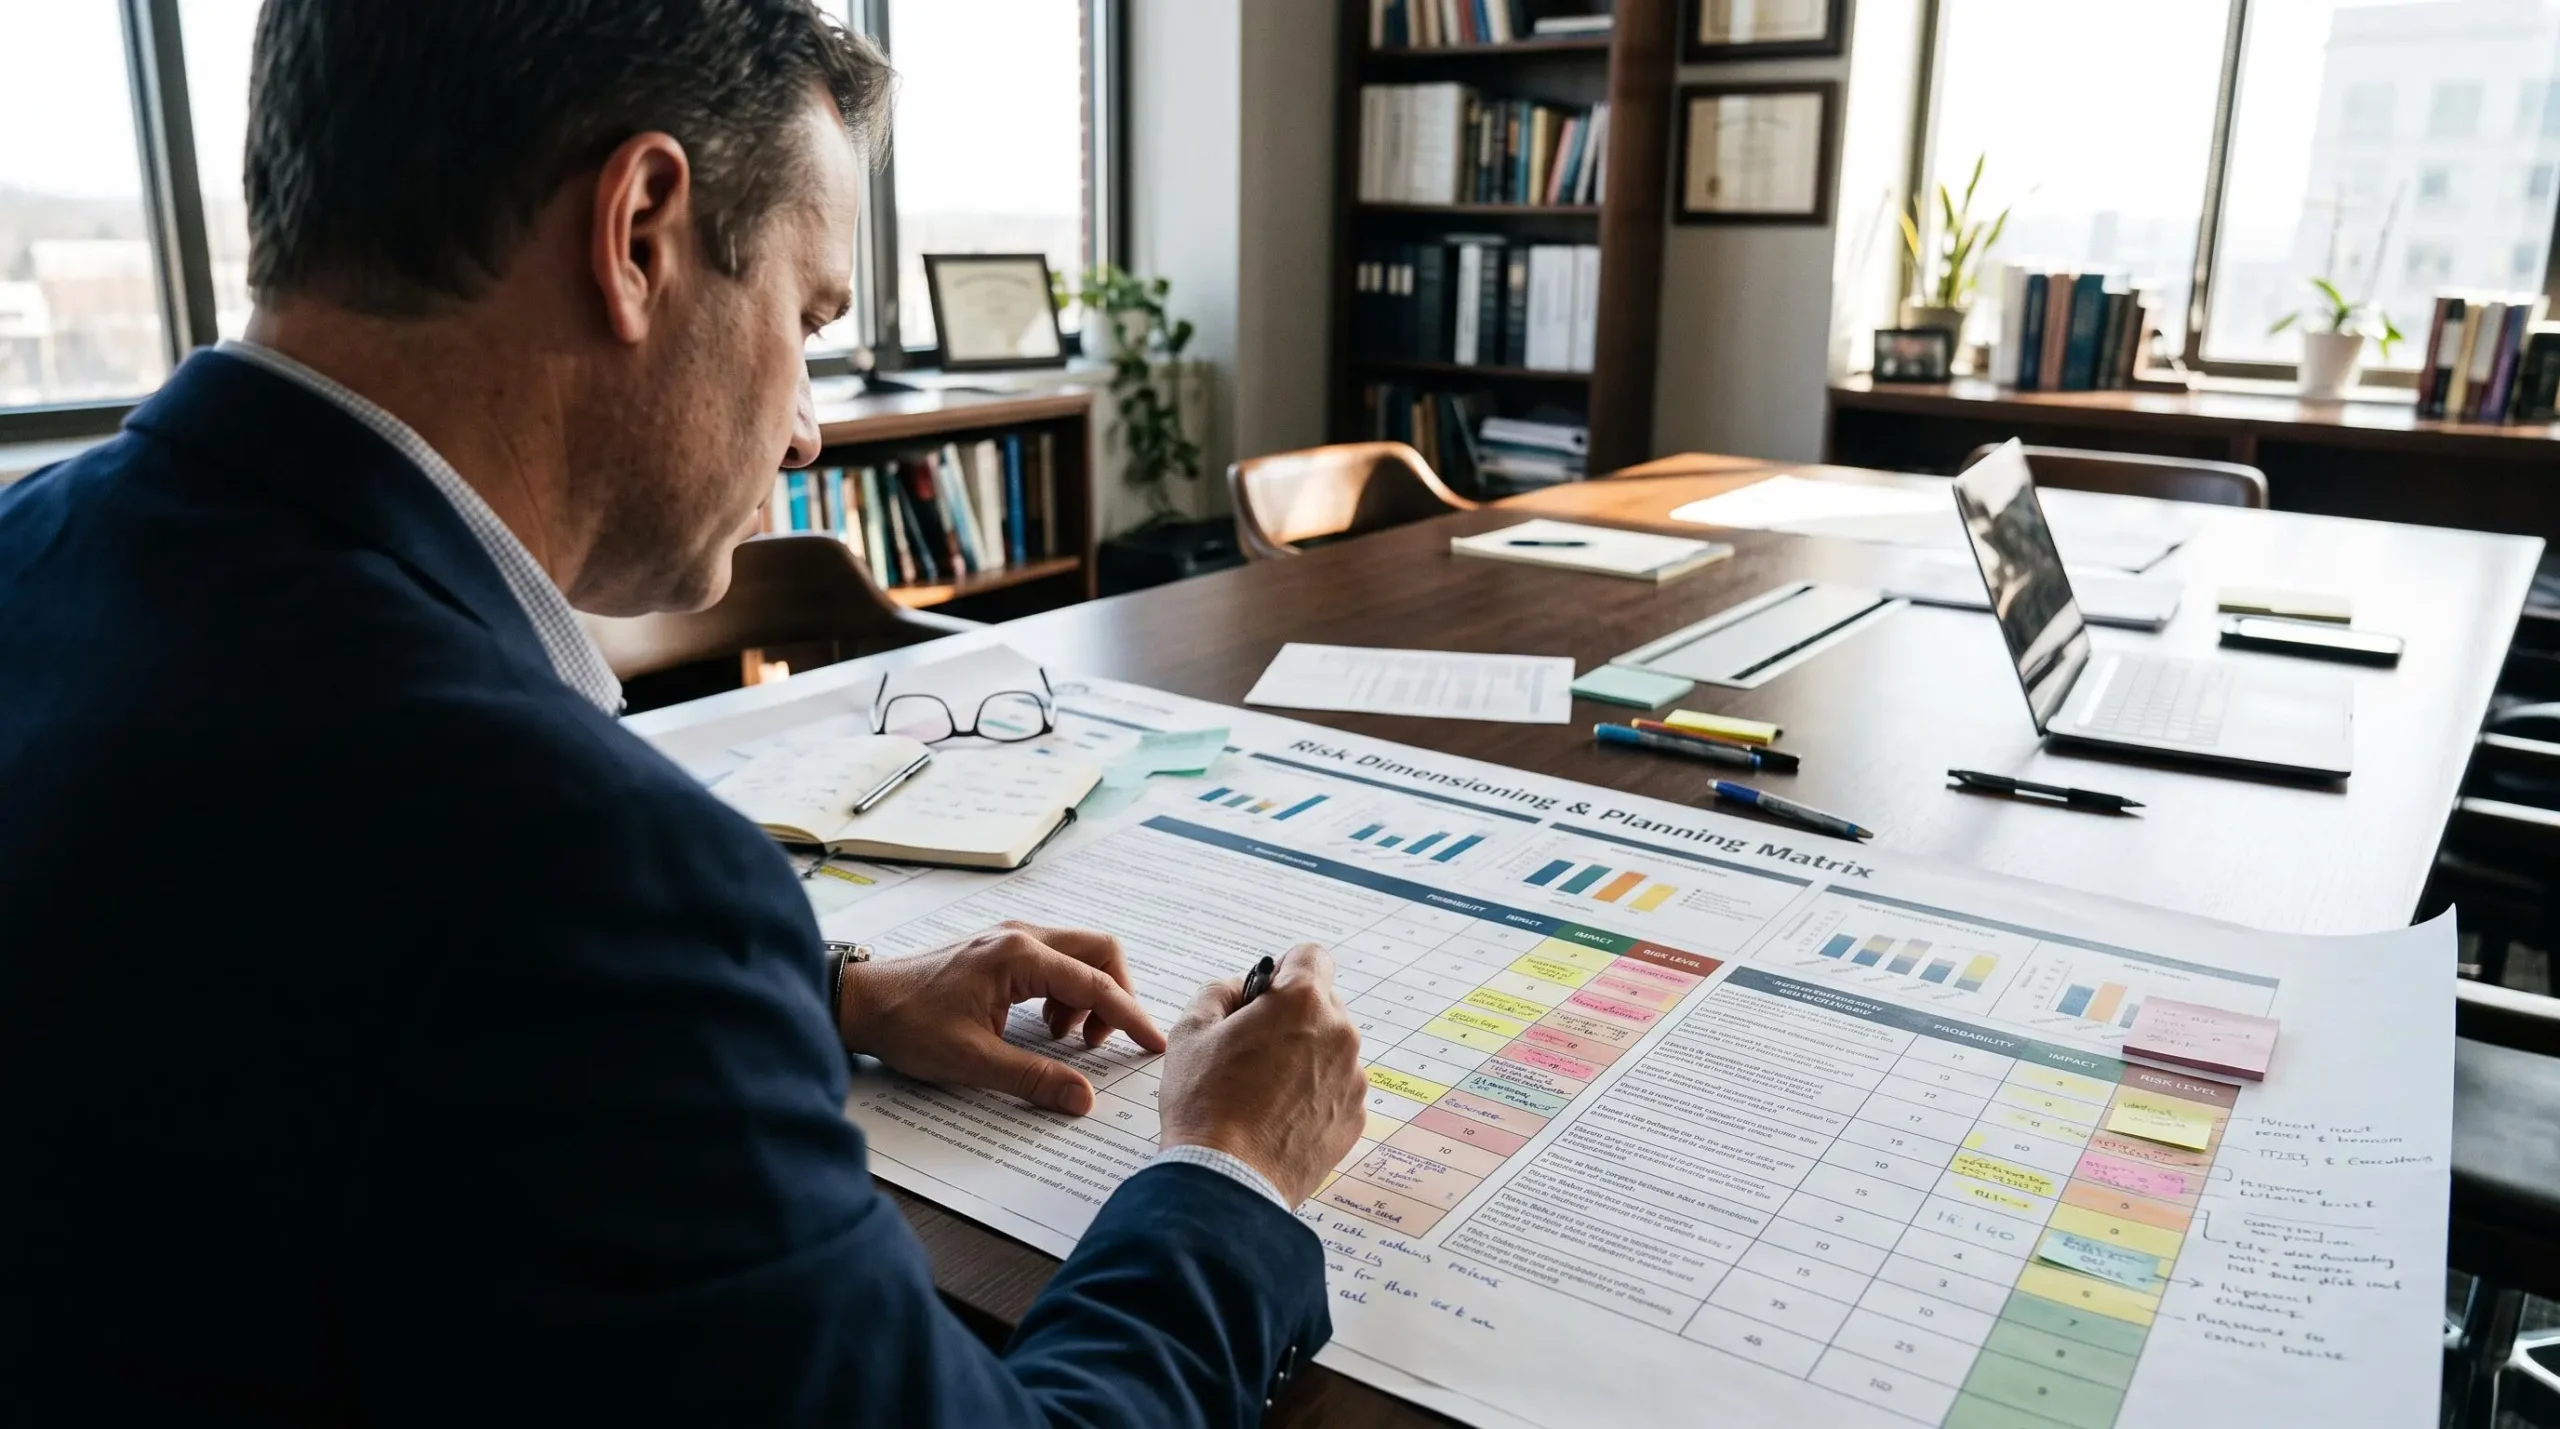
- Hiérarchiser par fréquence et sévéritéPositionner chaque risque sur une matrice croisant la probabilité de survenance et la gravité potentielle. Les risques fréquents de faible intensité relèvent naturellement de la rétention ; les risques catastrophiques appellent plutôt un transfert au marché ou à la réassurance.
- Dimensionner la rétentionDéfinir la franchise acceptable par sinistre, la rétention annuelle agrégée et la capacité maximale que l’entreprise peut assumer sans fragiliser sa trésorerie. Confronter ces montants à une analyse actuarielle, même simplifiée, des sinistres historiques.
- Choisir la structure adaptéeArbitrer entre franchise simple avec provisionnement interne, pool sectoriel, captive de réassurance ou solution hybride. Intégrer les coûts fixes, les contraintes de capitalisation et les obligations de reporting dans la décision.
- Piloter et réévaluerMettre en place un suivi régulier de la sinistralité, des provisions et de l’adéquation entre rétention et profil de risque. Prévoir une revue annuelle pour ajuster les paramètres en fonction des évolutions d’activité et de marché.
Cas pratique
Cas hypothétique à visée pédagogique : une PME industrielle du secteur du traitement des déchets, classée ICPE, se voit refuser le renouvellement de sa garantie dommages après deux départs de feu limités en trois ans. Son courtier identifie un assureur acceptant de couvrir le risque, mais avec une franchise multipliée par cinq. Plutôt que d’absorber directement cette franchise, l’entreprise étudie la constitution d’une captive pour organiser la rétention correspondante, structurer le provisionnement et stabiliser la couverture sur plusieurs exercices. La décision finale dépend de la viabilité financière du montage comparée au coût d’une franchise élevée financée en direct.
Chaque étape mobilise des expertises distinctes : courtier spécialisé pour la cartographie et le placement, actuaire pour le dimensionnement, conseil réglementaire et prudentiel pour la structure captive, expert-comptable et fiscaliste pour les aspects comptables. Ces interlocuteurs n’interviennent pas en substitution les uns des autres : leur coordination conditionne la robustesse du dispositif final.
Accompagnement et ressources pour les risques complexes
Pour un dirigeant confronté à un refus de couverture ou à une surprime jugée insoutenable, le premier réflexe utile consiste à mobiliser un intermédiaire spécialisé dans les risques atypiques. Courtiers positionnés sur les risques industriels aggravés, mandataires généraux de compagnie, cabinets de conseil en gestion des risques : ces acteurs disposent du vocabulaire technique et des contacts marché nécessaires pour re-présenter votre risque dans des conditions plus favorables. Les enjeux du conseil en assurance pour les entreprises apportent un éclairage utile sur la valeur ajoutée attendue de ces interventions.
Côté ressources officielles, l’ACPR publie des guides d’information sur les captives et supervise leur agrément en France. La Direction générale du Trésor documente régulièrement l’évolution du dispositif. Pour les activités classées, les services déconcentrés chargés de la réglementation ICPE restent la référence sur les obligations applicables à l’installation elle-même, qui conditionnent indirectement l’assurabilité.
Trois critères permettent de distinguer un accompagnement adapté. La spécialisation sectorielle, d’abord : un intermédiaire habitué aux risques ICPE, aux énergies renouvelables ou à la chimie connaît les assureurs susceptibles d’ouvrir une capacité. La connaissance des dispositifs de rétention, ensuite : un partenaire capable d’articuler franchise, pool et captive apporte une véritable valeur d’arbitrage. Enfin, la capacité à coordonner les expertises connexes — actuaire, conseil prudentiel, fiscaliste — évite les angles morts dans la structuration finale.
Une captive de réassurance est-elle réservée aux grands groupes ?
Non, bien que l’outil ait longtemps été associé aux grands groupes. Le nombre de captives agréées en France a progressé ces dernières années, portées notamment par le cadre fiscal introduit en 2023. Pour autant, la viabilité économique dépend toujours d’un volume de primes suffisant et d’une capacité de capitalisation réelle : certaines PME industrielles peuvent y accéder, mais pas toutes.
Comment couvrir un risque ICPE refusé par les assurances classiques ?
La première étape consiste à solliciter un courtier spécialisé en risques atypiques, qui pourra re-présenter le dossier auprès d’assureurs positionnés sur ce segment. Si le marché reste fermé ou impose des conditions insoutenables, l’étude d’une rétention structurée — franchise élevée adossée à un fonds interne, pool sectoriel ou captive — devient pertinente. Le refus d’assurance ne lève jamais les obligations liées au classement ICPE lui-même.
Comment dimensionner le niveau de rétention pour un risque industriel aggravé ?
Le dimensionnement s’appuie sur l’analyse de la sinistralité passée, la hiérarchisation des scénarios par fréquence et sévérité, et la capacité financière de l’entreprise à absorber un sinistre sans fragiliser son exploitation. Une analyse actuarielle, même simplifiée, aide à fixer la franchise par sinistre, la rétention annuelle agrégée et le seuil au-delà duquel le transfert au marché devient indispensable.
Combien coûte la mise en place d’une captive ?
Le coût varie fortement selon la structure retenue, le volume de primes réassurées, les exigences de capital minimum et les frais de gouvernance et de reporting imposés par la réglementation prudentielle. Il n’existe pas de montant standard : seule une étude personnalisée, associant courtier, actuaire et conseil prudentiel, permet d’estimer la viabilité économique du projet pour une entreprise donnée.
Face à un risque refusé par le marché standard, la décision ne se résume pas au choix d’une captive. Elle suppose de confronter votre profil de sinistralité, votre capacité financière et vos objectifs de stabilité à l’ensemble des dispositifs disponibles — franchise structurée, pool, captive, solution hybride — en calibrant à chaque fois le niveau de rétention adapté. Pour engager cette analyse dans de bonnes conditions, l’étape la plus utile reste souvent d’échanger avec un spécialiste capable de cartographier vos expositions et d’arbitrer entre les options possibles.